سرمایہ کاری · سیکشن 5AA اور 151(1A) · ٹیکس سال 2026-2027
صکوک ٹیکس کیلکولیٹر 2026-27 (سیکشن 151(1A))
صکوک پر منافع ادا کرنے والی کمپنی یا اسپیشل پرپز وہیکل کسی فرد کے Rs 1,000,000 سے کم منافع سے 10%، اس سے زیادہ منافع سے 12.5% اور کمپنی کے منافع سے 25% کاٹتی ہے: Rs 500,000 پر آپ کو Rs 450,000 ملتے ہیں۔ درست شرح سے کاٹا جائے تو یہی اس منافع پر حتمی ٹیکس ہے۔
ماخذ آخری بار کو پڑھے گئے۔
| ہولڈر | منافع Rs 500,000 | منافع Rs 2,000,000 |
|---|---|---|
| لسٹ پر فرد یا اے او پی | Rs 50,000 (10%) | Rs 250,000 (12.5%) |
| لسٹ سے باہر فرد یا اے او پی | Rs 100,000 (20%) | Rs 500,000 (25%) |
| فرد یا اے او پی، غیر مقیم | Rs 50,000 (10%) | Rs 250,000 (12.5%) |
| لسٹ پر کمپنی | Rs 125,000 (25%) | Rs 500,000 (25%) |
| لسٹ سے باہر کمپنی | Rs 250,000 (50%) | Rs 1,000,000 (50%) |
فوری جواب
فائلرز اور نان فائلرز کے لیے صکوک پر ٹیکس کی شرح 2026-27 میں کیا ہے؟
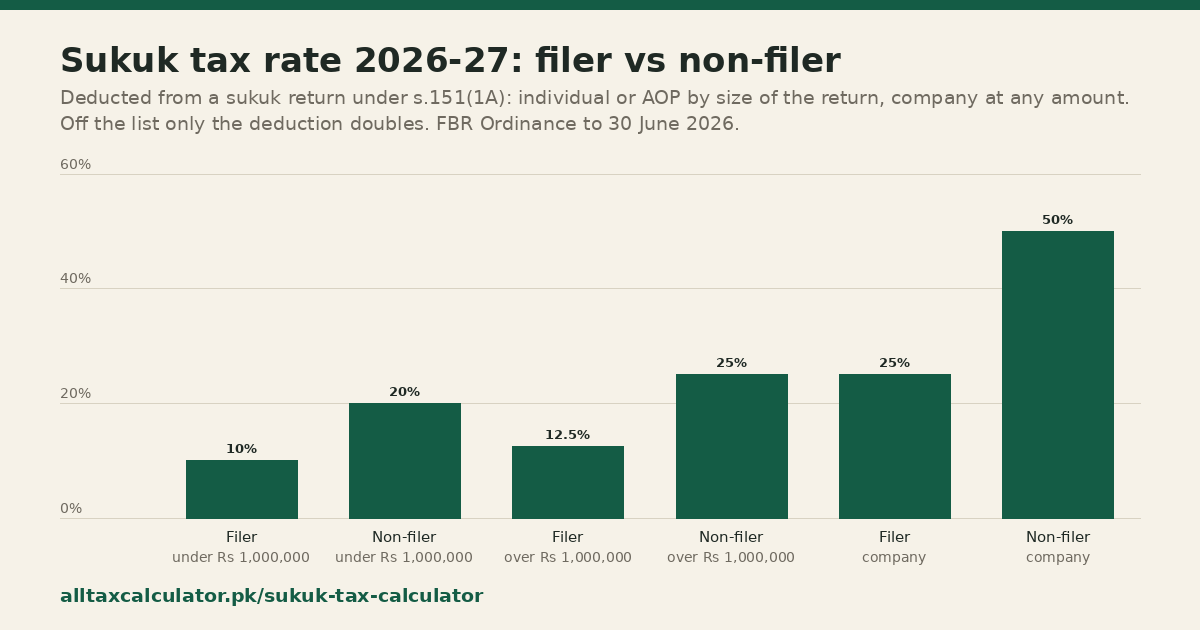
ایکٹو ٹیکس پیئرز لسٹ پر ہونے کی صورت میں ادائیگی کرنے والا فرد یا اے او پی کے Rs 1,000,000 سے کم صکوک منافع سے 10%، اس سے بڑے منافع سے 12.5% اور کمپنی کے منافع سے 25% کاٹتا ہے؛ لسٹ سے باہر وہ 20%، 25% اور 50% کاٹتا ہے۔ Rs 2,000,000 کے منافع پر فائلر فرد سے Rs 250,000 اور نان فائلر سے Rs 500,000 کٹتے ہیں، لیکن دونوں صورتوں میں حتمی ٹیکس Rs 250,000 ہے؛ نان فائلر کا اضافی Rs 250,000 وقت پر فائل کیے گئے ریٹرن کے ساتھ اس سال کے ٹیکس کے مقابل قابلِ ایڈجسٹ ہے۔ غیر مقیم ہولڈر کی کٹوتی کو دگنی نہیں پڑھا گیا (اسی منافع پر 12.5%)۔
نتیجہ پڑھنا · ٹیکس سال 2026-2027
کیا مجھے ریٹرن میں صکوک پر منافع کا مزید ٹیکس دینا ہوگا؟
نہیں، اگر ادائیگی کنندہ نے درست شرح سے کٹوتی کی ہو: سیکشن 5AA اس منافع پر انہی شرحوں سے (حصہ I ڈویژن IIIB) ٹیکس عائد کرتا ہے اور سیکشن 8 اسے حتمی ٹیکس بناتا ہے، اس لیے یہ آپ کی دیگر آمدنی میں شامل نہیں ہوتا۔ ریٹرن میں اسے ظاہر آپ پھر بھی کرتے ہیں۔ اگر Rs 1,000,000 کی شرط کو سال بھر کے منافع پر پڑھا جائے تو ایک سے زیادہ ادائیگی کنندگان سے ملنے والے منافع پر، یا کئی ایسی ادائیگیوں پر جو مل کر اس حد سے بڑھ جائیں، ہر ایک پر 10% کٹا ہو سکتا ہے جہاں 12.5% واجب تھا؛ اس تعبیر پر فرق ریٹرن کے ساتھ قابلِ ادا ہے۔ ایکٹو ٹیکس پیئرز لسٹ سے باہر ادائیگی کنندہ دگنی کٹوتی کرتا ہے، Rs 500,000 پر Rs 100,000، لیکن حتمی ٹیکس پھر بھی Rs 50,000 ہے؛ اضافی Rs 50,000 اس سال کے بروقت جمع کرائے گئے ریٹرن میں قابلِ ادا ٹیکس کے مقابل قابلِ ایڈجسٹ ہے۔
Rs 1,000,000 پر شرح کیوں بدلتی ہے
فرد یا اے او پی کے لیے Rs 1,000,000 سے کم منافع پر شرح 10% اور اس سے زیادہ پر 12.5% ہے۔ ڈویژن یہ نہیں بتاتا کہ اس سے مراد ایک ادائیگی ہے یا سال بھر کا منافع، اور ٹھیک Rs 1,000,000 کسی شرح میں نہیں آتا؛ کیلکولیٹر یہ شرط آپ کی لکھی ہوئی رقم پر لاگو کرتا ہے اور ٹھیک اسی رقم پر دونوں شرحیں دکھاتا ہے۔
یہ کہاں رکتا ہے
یہ کسی اسپیشل پرپز وہیکل یا کمپنی کی طرف سے ادا کیے گئے صکوک میں سرمایہ کاری پر منافع کا احاطہ کرتا ہے۔ مستثنیٰ منافع سیکشن 5AA سے باہر ہے (ذیلی سیکشن (3))۔ کسی کلیکٹو انویسٹمنٹ اسکیم، پنشن فنڈ یا منظور شدہ پراویڈنٹ فنڈ کو ادائیگیوں پر کچھ نہیں کاٹا جاتا (دوسرا شیڈول حصہ IV کلاز (47B))؛ فارن کرنسی ویلیو اکاؤنٹ یا نان ریزیڈنٹ روپی ویلیو اکاؤنٹ کے ذریعے آنے والے منافع پر کٹوتی دگنی نہیں ہوتی (کلاز (111AB))؛ ان اکاؤنٹس کے ذریعے خریدے گئے سرکاری قرض پر 10 فیصد حتمی ٹیکس ہو سکتا ہے (حصہ II کلاز (5AA)، (5AB))۔ سرٹیفکیٹس بیچنے پر ہونے والا گین قرض کی سیکیورٹی پر کیپیٹل گین ہے (دیکھیں شیئرز پر کیپیٹل گین ٹیکس کیلکولیٹر)، اور بینک ڈپازٹ یا قومی بچت پر منافع سیکشن 151(1) کے تحت آتا ہے، جس کا حساب بینک منافع ٹیکس کیلکولیٹر پر ہوتا ہے۔
عام سوالات
صکوک منافع پر ٹیکس: عام سوالات
پاکستان میں صکوک پر منافع کا ٹیکس کتنا ہے؟
فرد یا اے او پی کے لیے Rs 1,000,000 سے کم سرمایہ کاری پر منافع کا 10% اور اس سے زیادہ منافع کا 12.5%؛ کمپنی کے لیے 25% (پہلا شیڈول حصہ III ڈویژن IB)۔ Rs 500,000 پر فرد سے Rs 50,000 کاٹے جاتے ہیں، اور Rs 2,000,000 پر Rs 250,000۔ ایکٹو ٹیکس پیئرز لسٹ سے باہر کٹوتی دگنی ہو جاتی ہے۔
کیا صکوک پر منافع پر بینک منافع کی طرح ٹیکس لگتا ہے؟
نہیں۔ کسی اسپیشل پرپز وہیکل یا کمپنی کی طرف سے ادا کیے گئے صکوک میں سرمایہ کاری پر منافع پر ٹیکس اپنی الگ شق (سیکشن 5AA) کے تحت اور اپنی شرحوں (ڈویژن IB) سے لگتا ہے، سیکشن 151(1) کی قرض پر منافع والی شرحوں سے نہیں۔
کیا یہ ٹیکس حتمی ہے؟
ہاں۔ سیکشن 5AA اس منافع پر انہی شرحوں سے (پہلا شیڈول حصہ I ڈویژن IIIB) ٹیکس عائد کرتا ہے اور سیکشن 8 اسے حتمی ٹیکس بناتا ہے، اس لیے یہ آپ کی دیگر آمدنی میں شامل نہیں کیا جاتا۔ لسٹ سے باہر دگنی کٹوتی ہوتی ہے، لیکن حتمی ٹیکس عام شرح ہی پر رہتا ہے (سیکشن 169(4))؛ اضافی رقم اس سال کے ریٹرن میں قابلِ ادا ٹیکس کے مقابل قابلِ ایڈجسٹ ہے، اگر ریٹرن کمشنر کی عارضی تشخیص (پروویژنل اسیسمنٹ) سے پہلے، یا اس کے حکم کے 45 دن کے اندر اس سال اور اس سے پچھلے سال کے ریٹرنز اور ویلتھ اسٹیٹمنٹس کے ساتھ جمع کرایا جائے (دسواں شیڈول رول 3 اور 4)۔
اگر میرا منافع ٹھیک Rs 1,000,000 ہو تو؟
ڈویژن IB "ایک ملین سے زیادہ" منافع پر 12.5% اور "ایک ملین سے کم" منافع پر 10% مقرر کرتا ہے، اور ٹھیک ایک ملین ان دونوں میں سے کسی میں نہیں آتا؛ ایف بی آر کا ریٹ کارڈ بھی یہی الفاظ استعمال کرتا ہے۔ اس رقم کے لیے کیلکولیٹر دونوں اعداد دکھاتا ہے۔ ڈویژن یہ بھی نہیں بتاتا کہ منافع کتنی مدت کا شمار ہو؛ کیلکولیٹر یہ شرط آپ کی لکھی ہوئی رقم پر لاگو کرتا ہے۔
کیا غیر مقیم کے صکوک منافع پر کٹوتی دگنی ہوتی ہے؟
یہاں اسے نہیں پڑھا گیا۔ سیکشن 152(1DB) کے تحت ادائیگی کنندہ غیر مقیم صکوک ہولڈر سے انہی ڈویژن IB شرحوں پر کٹوتی کرتا ہے، اور دسویں شیڈول کا رول 10(b) سیکشن 152 کی اس قسم کی کٹوتیوں کو دگنا ہونے سے باہر رکھتا ہے؛ ایف بی آر کا ریٹ کارڈ اس کے لیے لسٹ سے باہر والوں کی کوئی شرح نہیں دکھاتا۔ سیکشن 151(1A) بھی رہائش کی کسی شرط کے بغیر "صکوک ہولڈر" کی بات کرتا ہے، اس لیے یہ نتیجہ اس تعبیر پر منحصر ہے کہ سیکشن 152(1DB) مخصوص قاعدہ ہے۔
نان فائلرز کے لیے صکوک پر ٹیکس کی شرح کیا ہے؟
فائلر کی شرح کا دگنا (دسواں شیڈول رول 1): فرد یا اے او پی کے Rs 1,000,000 سے کم منافع پر 20%، اس سے زیادہ پر 25%، اور کمپنی کے لیے 50%۔ صرف کٹوتی دگنی ہوتی ہے: حتمی ٹیکس فائلر کی شرح پر ہی رہتا ہے (سیکشن 169(4))، اور اضافی رقم اسی سال کے وقت پر فائل کیے گئے ریٹرن کے ساتھ قابلِ ایڈجسٹ ہے۔ غیر مقیم ہولڈر کی کٹوتی کو یہاں دگنی نہیں پڑھا گیا۔
اگر صکوک شریعت کے مطابق ہیں تو کیا پاکستان میں ان کے منافع پر ٹیکس لگتا ہے؟
جی ہاں۔ سیکشن 5AA ہر اس شخص پر ٹیکس عائد کرتا ہے جو کسی اسپیشل پرپز وہیکل یا کمپنی سے صکوک میں سرمایہ کاری پر منافع وصول کرے، اور ادائیگی کرنے والا سیکشن 151(1A) کے تحت کٹوتی کرتا ہے؛ صرف مستثنیٰ منافع اس ٹیکس سے باہر ہے (سیکشن 5AA(3))۔ کلیکٹو انویسٹمنٹ اسکیم، پنشن فنڈ یا تسلیم شدہ پراویڈنٹ فنڈ کو ادائیگیوں سے کچھ نہیں کاٹا جاتا (دوسرا شیڈول حصہ IV کلاز (47B))۔
سرکاری اجارہ صکوک پر ٹیکس کیسے لگتا ہے؟
آرڈیننس دو سمتوں میں اشارہ کرتا ہے۔ یہ پاکستان ڈومیسٹک صکوک کمپنی لمیٹڈ کے ذریعے جاری ہوتے ہیں، جو ایک کمپنی ہے، اور دوسرا شیڈول حصہ IV کلاز (68) اس کمپنی کو کی گئی ادائیگیوں پر سیکشن 151 لاگو نہیں ہونے دیتی، جو اس بات سے مطابقت رکھتا ہے کہ یہی کمپنی ہولڈرز کو سیکشن 151(1A) کے تحت ادائیگی کرتی ہے۔ لیکن حصہ II کلاز (5AB) وفاقی حکومت کے قرض کے انسٹرومنٹس کو، "روایتی ہوں یا شریعت کے مطابق"، جو حکومت یا اس کی مکمل ملکیتی اسپیشل پرپز کمپنی نے جاری کیے ہوں، سیکشن 151 کے تحت قرض پر منافع مانتی ہے، جس پر 10 فیصد حتمی ٹیکس لگتا ہے، جب انہیں کوئی ایسا مقیم شہری فارن کرنسی ویلیو اکاؤنٹ کے ذریعے خریدے جس نے غیر ملکی اثاثے ظاہر کیے ہوں؛ اور کلاز (5AA) بیرونِ ملک سے یا NRVA یا اسی طرح کے کسی اکاؤنٹ کے ذریعے خریدنے پر سیکشن 152(2) کے تحت 10 فیصد حتمی ٹیکس مقرر کرتی ہے۔ شرح اپنے بینک سے تصدیق کر لیں۔
صکوک سرٹیفکیٹس بیچنے پر ہونے والے گین کا کیا؟
یہ سیکشن 37A کے تحت قرض کی سیکیورٹی پر کیپیٹل گین ہے (صکوک سرٹیفکیٹس کا نام سیکشن 37A(3A) میں لیا گیا ہے)، سرمایہ کاری پر منافع نہیں، اس لیے یہ صفحہ اس کا حساب نہیں کرتا۔
ذرائع
یہ شرحیں کہاں سے آتی ہیں
سیکشن 5AA، 8، 37A، 151(1A)، 152(1DB) اور 169، پہلا شیڈول حصہ I ڈویژن IIIB (ٹیکس کا عائد ہونا) اور حصہ III ڈویژن IB (کٹوتی)، دوسرا شیڈول کلاز (5AA)، (5AB)، (47B)، (68) اور (111AB)، اور دسواں شیڈول، ایف بی آر کے 30 جون 2026 تک ترمیم شدہ انکم ٹیکس آرڈیننس میں پڑھے گئے اور ٹیکس سال 2027 کے لیے ایف بی آر کے ود ہولڈنگ ریٹ کارڈ سے ملائے گئے۔ پڑھنے کی تاریخ: ۔
- Income Tax Ordinance 2001 as amended up to 30 June 2026 (FBR): sections 5AA, 8, 37A, 151(1A), 152(1DB) and 169, First Schedule Part I Division IIIB and Part III Division IB, Second Schedule clauses (5AA), (5AB), (47B), (68) and (111AB), Tenth Schedule rules 1, 3, 4 and 10
- FBR Withholding Tax Rates Card, Tax Year 2027: section 151, sukuk
متعلقہ ٹولز
اپنی زکوٰۃ بھی چیک کریں
صکوک کی ملکیت آپ کی قابلِ زکوٰۃ دولت میں شمار ہو سکتی ہے۔
زکوٰۃ کیلکولیٹر کھولیں